
고빈도 단타를 접고 저빈도 추세 전략으로 갈아탄 지 3개월, 계좌는 $3,049.68에서 $3,137.18로 +2.87%가 됐다. 같은 기간 봇이 들고 있던 ETF 한 종목은 혼자서 +5.55%였다. 결과는 그냥 사서 들고 있는 것보다 못했다.
봇은 설계한 대로 돌았다
앞선 편들에서 파라미터를 튜닝할 게 아니라 매매 빈도를 낮춰야 한다는 결론을 냈고, 인트라데이 엔진을 끈 뒤 레버리지 추세 칸으로 바꿨다. 이 칸은 한 달에 한 번만 판단한다. 나스닥 지수가 200일 이동평균 위에 있으면 레버리지 ETF로, 아래면 초단기 국채로 간다. 위험자산으로 갈 때도 전액을 넣지 않고, 목표 변동성을 실현 변동성으로 나눈 만큼만 넣는다(변동성 타깃). 200일선 규칙과 변동성 타깃은 13편에서 의무로 붙인 장치다.
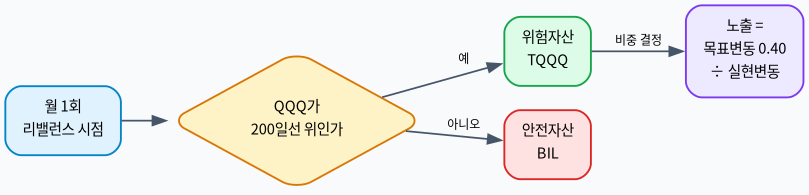
운영 로그를 보면 세 번의 월간 리밸런스 동안 나는 설정값을 한 번도 건드리지 않았는데, 노출 비중이 절반 아래까지 스스로 내려갔다가 다시 올라왔다.
| 리밸런스일 | 실현 변동성 | 결정된 노출 |
|---|---|---|
| 2026년 5월 29일 | 0.48 | 83% |
| 2026년 6월 30일 | 0.98 | 41% |
| 2026년 7월 31일 | 0.72 | 56% |
변동성이 두 배로 뛰자 노출은 계산식대로 절반이 됐다. 빈도도 목표대로 내려갔다. 인트라데이 시절에는 5거래일 동안 4번을 사고팔았는데, 저빈도로 바꾼 뒤에는 3개월 동안 주문이 7건이었다. 수수료가 수익을 갉아먹던 구조는 실제로 사라졌다.
봇이 직접 담은 종목에도 졌다
2026년 5월 15일에 계좌를 세 칸으로 나눠 세팅했고, 그날 총자산은 $3,049.68이었다. 8월 13일 총자산은 $3,137.18이고, 칸별로는 이렇다.
| 버킷 | 보유 | 평가액 |
|---|---|---|
| 모멘텀 (50%) | SPMO 10주 | $1,512.10 |
| 듀얼 모멘텀 (30%) | VEU 11주 | $940.94 |
| 추세 (20%) | TQQQ 5주 + BIL 2주 | $556.02 |
| 투입되지 않은 현금 | – | $128.12 |
+2.87%만 보면 나쁘지 않다. 같은 기간(5월 15일 종가부터 8월 12일 종가까지)의 주요 지수, 봇이 들고 있던 ETF와 나란히 놓으면 이렇다.
| 종목 | 같은 기간 수익률 |
|---|---|
| VEU (봇 보유) | +6.09% |
| SPMO (봇 보유) | +5.55% |
| SPY (S&P 500) | +4.78% |
| 내 봇 | +2.87% |
| QQQ (나스닥100) | +2.20% |
| TQQQ (봇 보유) | −0.75% |
봇이 담고 있던 VEU와 SPMO가 둘 다 봇 전체보다 더 올랐다. 이게 제일 아팠다. SPMO만 100% 들고 가만히 있었다면 3개월 뒤 계좌는 약 $3,219였을 것이다. 실제는 $3,137이니 자동화가 만든 차이는 −$82였다.
레버리지 추세 칸(20%)이 먼저 발목을 잡았다. 이 칸의 TQQQ가 3개월 동안 −0.75%였고, 칸의 일부는 변동성 타깃 때문에 수익률 0.87%짜리 초단기 국채에 가 있었다.
현금도 놀았다. 총자산의 4.1%가 어느 칸에도 들어가지 못한 채 남아 있다. 세 칸 모두 목표 금액에 못 미쳤지만, 리밸런스 조건이 분기 마지막 거래일이라 매수가 나가지 않았다. 계좌가 $3,000 경계를 오르내리는 동안 티어(잔고에 따라 칸 수를 정하는 단계)가 9번 바뀌어 배분이 한 칸과 세 칸 사이를 오가기도 했다. 매매로 이어지지는 않았고, 자세한 건 14편에 적었다.
봇을 계속 돌릴 이유가 있을까
저빈도로 바꿔 비용 문제는 풀었지만, 3개월 +2.87%로는 S&P 500도 봇이 담은 종목도 이기지 못했다. 그 앞의 단타는 11번 매매에서 승률 54.5%를 내고도 수수료가 차익의 116%를 가져가 −$9.63으로 끝났다. 그 계산은 8편에 적었다.
표본이 3개월, 3천 달러라 이것만으로 통계적인 결론을 낼 수는 없다. 다만 브라질 선물시장에서 300거래일 넘게 데이트레이딩을 한 1,551명 중 97%가 손실을 봤고, 대만에서 비용을 빼고 해마다 이익을 낸 데이트레이더는 약 1%였다. SPIVA 집계로는 2025년 미국 대형주 액티브 펀드의 79%도 S&P 500에 못 미쳤다. 내 결과도 특별히 나쁜 편은 아니었던 것 같다.
유지비도 컸다. 인증 오류부터 주문가능금액 초과까지 봇을 고치느라 매달 몇 시간을 썼는데, 결과는 지수보다 못했다. 돈으로 보면 실패였다.
그래도 이제 남이 보여 주는 수익률 곡선을 보면 수수료와 상품 출시일부터 찾아본다.
자동매매는 멈추고, 남은 자금은 직접 사서 들고 있기로 했다. 자동화가 필요한 건 매매 판단보다 적립식 매수를 잊지 않는 일 정도였다. 봇 코드는 지우지 않고 비활성 플래그로 남겨 뒀다. 다시 켜는 날이 와도 기준은 지수를 넘을 수 있느냐다.
이 글은 내 자동매매 시스템의 개발·운영 기록이고 특정 종목이나 매매 기법을 권하는 글이 아니다. 수치는 내 계좌의 로그와 상태 파일, 공개 시세에서 뽑았고, 3개월짜리 소액 계좌라는 짧은 표본이라 다른 조건에서는 다르게 나올 수 있다.
참고한 자료: Day Trading for a Living? (SSRN), Do Day Traders Rationally Learn About Their Ability? (Barber 외), SPIVA U.S. Scorecard (S&P DJI), U.S. Persistence Scorecard (S&P DJI)