
증권 계좌 하나를 매매 빈도가 다른 세 칸으로 나누고, 잔고가 늘면 새 칸이 저절로 켜지게 만들었다. 그런데 잔고가 $3,000 경계를 오르내리면서 칸 구성이 두 달에 아홉 번 바뀌었다.
거래 빈도를 버리자는 결론은 왕복 비용 0.60%를 다룬 12편과 생존편향을 점검한 편에 적었다. 남은 일은 실제 계좌에 있는 돈을 어디에 얼마씩, 얼마나 자주 나눠 담을지 정하는 것이었다.
칸을 나눈 기준은 매매 빈도였다
칸을 나눌 때 기준을 수익률이 아닌 매매 빈도로 잡았다. 앞선 검증에서 매매가 잦을수록 수익이 비용으로 빠져나간다는 걸 확인했으니, 칸을 나누는 축도 거기에 맞췄다.
초록이 모멘텀 코어 50%로, 사서 들고 있는 칸이다. 파랑은 방어 로테이션 30%로 한 달에 한 번 갈아타고, 주황은 레버리지 추세 20%로 한 달에 한 번 노출을 조절한다. 가장 자주 움직이는 칸도 월 1회이고, 하루에 몇 번씩 사고파는 칸은 하나도 없다. 비중을 이렇게 둔 근거는 앞선 백테스트 숫자다.
| 칸 | 연 수익률 | 최대 낙폭 | 비용 비중 | 맡은 역할 |
|---|---|---|---|---|
| 모멘텀 코어 (SPMO 보유) | 19.8% | −30.7% | 0.1% | 성장 엔진. 위험 대비 성적(샤프 0.98)이 가장 안정적 |
| 방어 로테이션 (미국·미국외·채권) | 6.7% | −31.9% | 7.4% | 하락장 대피로. 수익률은 낮지만 위험이 커지면 채권으로 빠짐 |
| 레버리지 추세 (변동성 타깃) | 26.6% | −59.6% | 4.8% | 공격 담당. 낙폭이 커서 비중을 가장 작게 뒀음 |
표를 세로로 읽으면 성적이 가장 좋은 칸에 가장 큰 비중을 주지 않았다는 게 보인다. 연 26.6%로 수익률이 제일 높은 레버리지 추세에는 20%만 줬고, 19.8%인 모멘텀 코어에 절반을 줬다. 기준은 낙폭이었다. 낙폭이 −59.6%인 칸을 절반이나 담으면 계좌 전체가 −30%씩 흔들리는데, 그런 구간을 사람이 버티기는 어렵다.
경계를 왜 $3,000, $5,000, $10,000에 그었나
소액 계좌에서 진짜 걸림돌은 1주 단위라는 제약이다. $3,000을 여섯 칸으로 쪼개면 한 칸이 $500이고, 거기서 다시 20종목을 사려면 종목당 $25라 대부분은 1주도 살 수 없다. 그래서 칸의 개수를 계좌 크기에 연동했다. 잔고에 따라 칸 수를 정하는 이 단계를 티어라고 부른다. 판정을 함수로 짜 두었기 때문에 자본이 경계를 넘으면 다음 평가 때 새 칸이 자동으로 붙는다.
함수가 하는 일은 단순하다. 총액이 $3,000 미만이면 방어 로테이션 한 칸에 전부 둔다. $5,000 전까지는 위의 세 칸을 50%, 30%, 20%로 켠다. $5,000을 넘으면 모멘텀 코어와 방어 로테이션에서 10%씩 덜어 MTUM과 QUAL을 붙인다. $10,000을 넘으면 종목 랭킹 전략(Clenow) 20%와 TQQQ 이동평균 전략 10%가 새로 켜지고, 코어와 방어, 추세 칸의 몫이 그만큼 줄어든다.
경계를 이 세 곳에 둔 이유는 저마다 다르다. $3,000은 한 칸에 ETF를 담는 게 의미 있어지는 선이다. 세 칸으로 나누면 칸당 약 $600이라 ETF를 몇 주씩 살 수 있고 목표 비중도 어지간히 맞출 수 있다. 이보다 적을 때 칸을 늘려 봐야 쓰지 못하고 노는 현금만 늘어난다.
$5,000은 코어의 쏠림을 희석하려고 그은 선이다. 코어로 쓰는 모멘텀 ETF는 이름만 보면 S&P 500에 고루 나눠 담은 상품 같지만 실제로는 꽤 쏠려 있다. 최근 구성을 보면 상위 10종목이 자산의 52%, 정보기술 섹터 하나가 54%이고, 종목 하나하나도 마이크론 10.1%, 엔비디아 8.2%, 브로드컴 6.9%로 크다. 보유 종목은 102개인데 실제 위험은 반도체 몇 개에 걸려 있다. 그래서 이 구간부터 성격이 다른 팩터 ETF 두 개를 붙였다.
$10,000은 주식을 순위로 골라 25종목쯤 담는 랭킹 전략이 비로소 돌아가는 선이다. $2,500짜리 칸이 생겨야 종목당 $100이 되고, 그래야 S&P 500 종목 대부분을 최소 1주씩 살 수 있다. 그 전에는 아무리 좋은 전략이라도 실행 자체가 안 되니 잠가 두었다.
2026년 8월 6일의 실제 계좌
2026년 8월 6일 자 상태 파일을 그대로 옮기면 실제 계좌는 이렇다. 총액이 $3,107.68이라 두 번째 티어에 해당하고, 세 칸이 켜져 있다.
| 칸 | 목표 | 실제 | 이탈 | 지금 든 것 |
|---|---|---|---|---|
| 모멘텀 코어 | $1,553.84 | $1,502.70 | −3.3% | SPMO |
| 방어 로테이션 | $932.30 | $930.27 | −0.2% | VEU (미국 외 주식) |
| 레버리지 추세 | $621.54 | $547.06 | −12.0% | TQQQ+BIL (노출 55.7%) |
눈여겨볼 곳은 방어 칸이다. 미국 외 주식인 VEU를 들고 있다. 이 칸은 듀얼 모멘텀(GEM) 규칙을 쓴다. 미국 주식, 미국 외 주식, 채권을 놓고 최근 12개월 성적을 비교해 매달 한 번 갈아타는데, 지난 신호일에 미국 외 주식이 미국을 앞섰다고 판정했다. 규칙이 그렇게 고른 것이고 내 판단은 들어가지 않았다. 다음 달에 순서가 바뀌면 알아서 되돌아간다.
이 방식에 약점이 있다는 것도 알고 쓴다. 이 방어 로테이션은 2014년부터 2022년 사이에 S&P 500을 사서 들고 있는 것보다 성적이 나빴다. 그 기간 미국 강세장은 얕은 조정만 되풀이해서 방어 장치가 발동할 일이 거의 없었고, 막상 미국 외 주식으로 옮겨 간 구간에서는 그쪽 성적이 미국보다 나빴다. 방향이 자주 바뀌는 장에서 신호가 뒤집히며 손실이 쌓인다는 약점도 잘 알려져 있다. 그래서 이 칸에는 30%만 줬다. 수익을 내라고 둔 칸이라기보다는 보험에 가깝다.
경계선 위에서 티어가 아홉 번 오갔다
설계할 때 생각하지 못한 일은 여기서 생겼다. 내 계좌 잔고가 하필 $3,000 경계선 바로 위아래를 오르내리고 있었다. 티어 판정은 매일 도는데, 조건은 총액이 3,000달러 미만인지 보는 한 줄이 전부다. 잔고가 $3,000 근처를 오가면 티어도 같이 오갈 수밖에 없었다.
| 날짜 | 그날 총액 | 티어 전환 |
|---|---|---|
| 6월 8일 | $2,977.86 | 세 칸에서 한 칸으로 |
| 6월 9일 | $3,041.22 | 한 칸에서 세 칸으로 |
| 6월 11일 | $2,945.24 | 세 칸에서 한 칸으로 |
| 6월 12일 | $3,084.28 | 한 칸에서 세 칸으로 |
| 7월 20일 | $2,981.39 | 세 칸에서 한 칸으로 |
| 7월 22일 | $3,062.69 | 한 칸에서 세 칸으로 |
| 7월 27일 | $2,997.67 | 세 칸에서 한 칸으로 |
| 7월 31일 | $3,022.63 | 한 칸에서 세 칸으로 |
| 8월 4일 | $3,045.86 | 한 칸에서 세 칸으로 |
두 달 사이에 아홉 번이다. 계좌는 몇십 달러 움직였을 뿐인데 목표 배분은 한 칸 100%와 세 칸 50·30·20 사이를 왕복했다. 원인은 분명했다. 임계값이 한 점뿐이고, 되돌아갈 때 여유를 두는 장치가 없었다.
티어가 한 칸으로 떨어진 날에는 상태 파일의 이탈률이 −69%까지 찍혔다. 이탈률은 (실제 − 목표) ÷ 목표로 계산하는데, 티어가 떨어지는 순간 방어 칸의 목표가 계좌 전액으로 커진다. 돈이 빠져나간 게 아니라 분모가 세 배로 뛴 것이었다.
그래도 주문은 한 건도 나가지 않았다
목표 배분이 아홉 번 뒤집혔으니 계좌도 아홉 번 뒤집혔어야 할 것 같지만, 실제 체결은 한 건도 없었다. 상태 파일을 보면 세 칸 모두 마지막 리밸런스 날짜가 여전히 비어 있다. 목표를 다시 계산하는 일과 실제로 주문을 내는 일을 떼어 놓았기 때문이다.
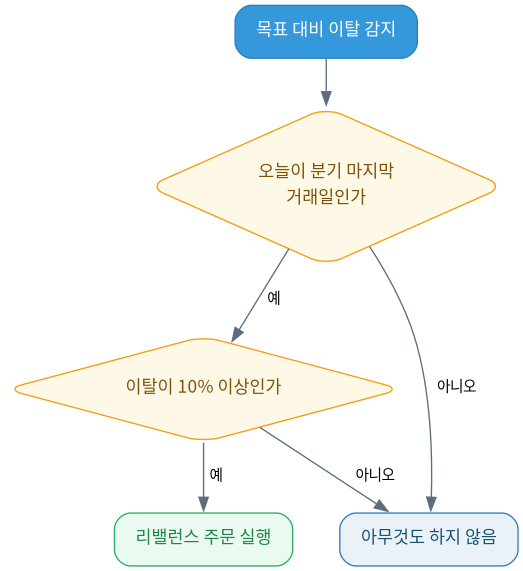
목표에서 벗어난 걸 감지해도 곧바로 사고팔지 않는다. 분기 마지막 거래일이면서 이탈이 10%를 넘을 때만 주문이 나가고, 둘 중 하나라도 아니면 아무것도 하지 않는다. 이 두 겹의 조건이 티어 왕복을 통째로 흡수했다. 티어가 하루 만에 갔다가 돌아오면 분기 마지막 날에는 어차피 원래 자리에 있고, 그 사이 목표가 아무리 바뀌어도 체결로 이어지지 않으니 비용도 0이다.
자산배분 쪽에는 이미 비슷한 관행이 있다. 목표 비중에서 절대 5%포인트나 상대 25% 가운데 더 좁은 쪽을 벗어날 때만 손대는, 이른바 5/25 방식이 대표적이다. 달력을 정해 두고 기계적으로 맞추는 방식과 밴드를 넘을 때만 손대는 방식의 절충인데, 내 봇은 상대 10% 밴드에 분기말이라는 달력 조건을 곱한 형태라 둘 중 더 보수적인 쪽에 가깝다.
다만 주문이 안 나간 건 분기말 조건 덕이었지, 티어 왕복을 막으려고 넣은 장치는 아니었다. 리밸런스 조건이 이탈 10% 이상 하나뿐이었다면 아홉 번의 왕복이 그대로 매매가 됐을 것이다.
경계선에 여유를 두는 일부터
다음에 손볼 곳은 정해져 있다. 먼저 올라갈 때와 내려올 때의 문턱을 다르게 둔다. 지금은 $3,000 한 점인데, 승격은 $3,000, 강등은 $2,850처럼 벌려 두거나 며칠 연속으로 모자랄 때만 강등하게 하면 왕복이 사라진다.
티어가 바뀐 날의 이탈률도 따로 다뤄야 한다. 목표가 통째로 바뀐 날의 −69%는 계산식대로 나온 값이지만 사람이 보면 사고로 읽힌다. 티어 전환 직후에는 이탈률에 표시를 달거나 하루 유예를 주는 편이 낫다.
설명과 계산식이 어긋난 곳도 있다. 코드 주석에는 이탈률이 전체 자산 대비 퍼센트포인트라고 적혀 있는데, 실제 식은 각 칸의 목표 대비 비율이다. 숫자는 맞고 설명이 틀린 경우라 당장은 문제가 없지만, 나중에 다른 사람이 이 코드를 읽으면 그대로 사고로 이어질 수 있다.
각 칸의 수익률과 낙폭은 26개 매매법을 돌려 본 11편에서 가져왔고, 인트라데이 칸이 빠진 경위는 수수료가 전략을 죽인 8편에 적어 두었다.
이 글은 내가 만든 자동매매 시스템의 설계와 운영 기록이고 특정 종목이나 상품을 권하는 글이 아니다. 계좌 수치는 배분 구조가 돌아가는 방식을 보여 주려고 옮긴 것이며, 백테스트 수치는 정해진 기간과 비용 가정 아래의 결과라 미래 수익을 보장하지 않는다.
참고한 자료: 모멘텀 ETF 구성 종목·비중 현황 (Stock Analysis), 모멘텀 ETF에 숨은 기술 섹터 쏠림 (Trefis), 이중 모멘텀 전략의 취약성 사례 분석 (Newfound Research), 5/25 리밸런싱 밴드 규칙 (A Wealth of Common Sense)