
미장봇에 데이트레이딩 전략을 얹어 두 달 돌린 매매 11건을 정산해 보니, 매매 자체로 번 돈(gross)은 +$59.79였는데 계좌에 남은 돈(net)은 −$9.63이었다. 그 차이를 만든 건 왕복 0.5%의 거래 수수료였다.
매매는 이겼는데 계좌는 졌다
전략은 장 초반 박스를 돌파한 뒤 갭으로 되돌아올 때 들어가는 방식이다. 종목은 나스닥 3배 레버리지 ETF인 TQQQ와 그 인버스인 SQQQ, 기간은 2026년 4~5월이다. 아래는 봇이 남긴 체결 로그에서 같은 체결이 중복으로 기록된 3행을 지우고 11건만 집계한 결과다.
| 구간 | 거래 | 매매손익 | 수수료 | 최종손익 | 평균 주문금액 |
|---|---|---|---|---|---|
| 4월 | 7건 | +$38.70 | −$10.10 | +$28.70 | $797 |
| 5월 | 4건 | +$21.09 | −$59.32 | −$38.29 | $2,964 |
| 합계 | 11건 | +$59.79 | −$69.42 | −$9.63 | – |
매매만 놓고 보면 나쁘지 않았다. 11건 중 익절이 6건, 손절이 2건이었고 나머지 3건은 본전 스톱이었다. 그런데 수수료가 매매손익의 116%를 가져갔다. 손익비(Profit Factor)는 0.80으로 1을 밑돌았다.
4월과 5월을 가른 주문 크기
표에서 눈에 띄는 건 월별 격차다. 4월은 7건으로 +$28.70을 남겼고 5월은 4건으로 −$38.29를 잃었다. 매매 판단의 질은 비슷했고, 달라진 건 주문 한 건의 크기였다. 평균 주문금액이 $797에서 $2,964로 3.7배 커지면서 건당 수수료도 $1.4에서 $14.8로 같이 커졌다. 5월 4일부터 6일까지 사흘이 이 구조를 가장 선명하게 보여준다.
| 날짜 | 매매손익 | 수수료 | 최종손익 | 종료 사유 |
|---|---|---|---|---|
| 5월 4일 | +$14.85 | −$14.86 | −$0.01 | 본전 스톱 |
| 5월 5일 | +$14.96 | −$14.81 | +$0.15 | 본전 스톱 |
| 5월 6일 | +$14.70 | −$14.71 | −$0.01 | 본전 스톱 |
사흘 연속으로 가격은 딱 수수료만큼 움직였다. 진입가에서 올라 본전 스톱을 건드릴 정도는 됐지만 왕복 0.5%를 넘길 만큼은 가지 못했다. 사흘 모두 번 만큼이 그대로 수수료로 나갔다.
여기에 5월 1일 한 건이 −$38.42(매매손실 −$23.46, 수수료 −$14.96)로 겹쳤다. 이 주문은 46주 × $65.28 = $3,003 규모였는데, 원래 이 전략에 배정한 예산은 $613이었다. 예산의 4.9배로 주문이 나간 사이징 버그가 손실을 키웠다.
설정값 81개 조합을 전부 돌려 봤다
설정값을 손보면 나아질까 싶어서 네 개 축을 각각 3단계로 나눠 3⁴ = 81개 조합을 전부 백테스트했다. 데이터는 TQQQ 5분봉 60일치이고, 실제 거래 비용을 그대로 넣었다. 수수료 0.25%/편도, 슬리피지 0.05%/편도에 미국 증권거래위원회 수수료와 금융산업규제국 거래활동수수료까지 포함했다.
| 조정한 축 | 단계 | 의도 |
|---|---|---|
| 목표거리 하한 | 0 / 2배 / 3배 | 왕복 비용의 몇 배 이상일 때만 진입 |
| 손절폭 하한 | 0 / 0.5% / 0.7% | 너무 좁은 손절 금지 |
| 주문 상한 | 0.5배 / 1배 / 2배 | 배정 예산 대비 주문 크기 |
| 진입 조건 강도 | 엄격 / 중간 / 느슨 | 거래 빈도 조절 |
81개 조합 중 수수료가 매매손익의 56% 아래로 내려간 조합은 하나도 없었다. 어떻게 조합해도 비용이 번 돈의 절반 이상을 가져갔다.
| 조합 | 거래수 | 수익률 | 수수료 / 매매손익 |
|---|---|---|---|
| 엄격 (실제 운영 설정) | 3 | +0.14% | 91.4% |
| 느슨 (빈도 최대) | 17 | +2.69% | 75.5% |
| 느슨 + 손절폭 0.7% | 8 | +2.50% | 60.8% |
| 느슨 + 비용필터 최대 | 6 | +2.30% | 56.0% |
목표거리와 손절폭 하한으로 비용을 의식한 필터를 걸면 수수료 비중은 75%에서 56%까지 내려간다. 그런데 총수익도 같이 줄었다. 필터가 손실 거래보다 이익 거래를 먼저 잘라냈기 때문이다. 주문 크기 축은 수익과 낙폭을 정확히 같은 비율로 늘리고 줄일 뿐, 거래 한 번에 버는 폭은 나아지지 않았다.
거래를 없앤 건 갭이 박스와 겹쳐야 한다는 조건이었다
거래가 왜 이렇게 드문지도 60일 동안 조건별로 걸러지는 날을 세어 봤다.
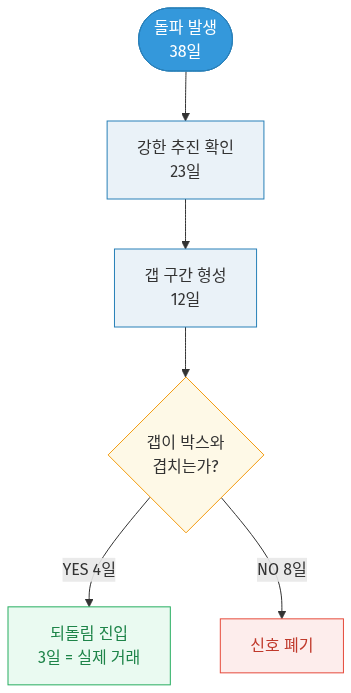
60일 중 돌파가 나온 날은 38일, 그중 강한 추진 봉까지 확인된 날은 23일, 갭 구간이 생긴 날은 12일이었다. 여기에 갭 구간이 장 초반 박스와 겹쳐야 한다는 조건을 걸자 4일만 남았고(67% 탈락), 실제 거래는 3일이 됐다. 거래를 줄인 건 추세 지표가 아니라 이 조건 하나였다.
실제 운영 중이던 봇은 여기에 6편에서 말한 sweep·CHoCH 필터와 피보나치 되돌림 조건을 더 쌓아 둔 상태였다. 9일치 판단 로그를 집계해 보니 sweep·CHoCH 조건의 통과율은 4.1%(219회 중 9회)였고, 최근 이틀은 193회 중 0회였다. 5월 하순에는 거래가 아예 없었고, 이 전략에 배정한 $613은 현금으로 놀고 있었다. 조건을 정교하게 쌓을수록 표본이 사라져서 검증 자체를 할 수 없게 됐다.
가장 좋은 조합에서 상위 두 거래를 빼 보니
그리드에서 가장 좋아 보였던 조합(느슨, 17거래, 최종 +$16.48)을 거래 단위로 뜯어봤다.
| 검증 | 결과 |
|---|---|
| 전체 17거래 최종손익 | +$16.48 |
| 최고 1거래를 제외하면 | +$2.70 |
| 상위 2거래를 제외하면 | −$7.00 |
| 본전 스톱으로 끝난 거래 | 17건 중 14건 (82%) |
최고 한 거래가 전체 수익의 84%를 만들었고, 상위 두 거래를 빼면 적자로 뒤집혔다. 나머지 14건은 수수료가 이익을 정확히 상쇄해서 손익이 0 근처였다. 이 정도 표본에서 두 거래가 손익비를 좌우한다면 그 수익률은 통계적으로 0과 구분되지 않는다.
수수료율 하나만 0.07%로 바꿨을 때
같은 17거래 표본에서 다른 건 건드리지 않고 수수료율만 바꿔 다시 계산했다.
| 수수료(편도) | 최종손익 | 수익률 | 익절 / 본전 |
|---|---|---|---|
| 0.25% (현행) | $16.48 | +2.69% | 2 / 14 |
| 0.10% | $28.75 | +4.69% | 3 / 13 |
| 0.07% | $33.52 | +5.46% | 4 / 12 |
| 0% (이론값) | $41.94 | +6.84% | 4 / 12 |
0.25%를 0.07%로 낮추자 최종손익이 두 배가 됐다. 파라미터 81개 조합을 다 뒤져도 못 얻은 개선이었다. 번 돈에서 비용이 차지하는 비중도 75.5%에서 30.3%로 내려갔다. 수수료가 낮아지자 본전 스톱이던 거래가 이익 거래로 바뀌어 익절이 2건에서 4건으로 늘었다. 원래 이익이 날 움직임이었는데 비용이 그만큼을 깎아 내고 있었다.
다만 수수료가 0%여도 60일 수익률은 +6.84%에 그쳤고, 그마저 두세 거래에 몰려 있었다. 거래 한 번에 버는 얇은 폭을 비용이 0 가까이 깎은 건 맞지만, 비용을 없앤다고 좋은 전략이 되지는 않았다.
0.07%는 손에 닿는 숫자였다
2026년 기준 국내 증권사의 미국주식 온라인 수수료 기본요율은 대체로 0.25%다. 그런데 신규나 복귀 고객을 대상으로 한 이벤트 요율은 증권사와 기간에 따라 0.07~0.09% 수준이다. 손익을 두 배로 만든 요율이 계좌를 옮기거나 이벤트를 적용받기만 하면 닿는 범위에 있었다.
다만 조건은 자주 바뀌어서 적용하기 전에 해당 증권사 고지를 직접 확인해야 한다. 이벤트가 끝나면 요율은 0.25%로 돌아오니 이 계산도 다시 해야 한다.
큰 표본에서도 그럴까?
내 11건으로 일반화하기는 어렵다. Barber 등이 1995~1999년 대만 증권거래소 전체 데이터를 본 연구에서도 활발한 데이트레이더 집단은 비용 전에는 벌었고 비용 후에는 잃었다. 하루 평균으로 비용 전 약 +NT$3,640만, 비용 후 약 −NT$6,890만이었다. 규모만 다를 뿐 내 11건과 같은 구조다.
20% 칸을 저빈도 추세로 바꿨다
그래서 파라미터를 더 만지는 대신 거래 빈도를 낮추기로 했다. 왕복 0.5%의 비용은 목표 이익이 0.5~1.5%인 전략에는 치명적이지만, 목표가 수십 퍼센트인 추세 전략에는 반올림 오차에 가깝다. 계좌에서 데이트레이딩에 배정했던 20% 칸을 다음 규칙으로 바꿨다.
| 항목 | 교체 전 (데이트레이딩) | 교체 후 (저빈도 추세) |
|---|---|---|
| 매매 주기 | 하루 최대 1~2회 | 월 1회 재조정 |
| 진입 조건 | 5분봉 박스 돌파 + 갭 되돌림 | 지수가 200일 이동평균 위일 때만 |
| 비중 결정 | 고정 주문 금액 | 변동성이 클수록 자동 축소 |
| 비용 민감도 | 수수료 = 매매손익의 116% | 연 수회 매매, 영향 미미 |
기존 데이트레이딩 엔진은 지우지 않고 코드에 비활성 상태로 남겨 뒀다. 수수료 환경이 바뀌거나 목표 이익이 훨씬 큰 형태로 다시 설계하면 켤 수 있어서다. 다만 레버리지 ETF를 쓰는 추세 전략의 과거 성적은 2010년 이후 표본에서 나온 것이라, 2000년대 초반이나 2008년 같은 긴 하락장을 겪어 본 적이 없다. 이 한계는 따로 검증해서 뒤에 다시 다룬다.
이제는 수수료가 매매손익의 몇 퍼센트인지부터 본다
이번 일 뒤로는 전략을 볼 때 승률이나 손익비보다 수수료가 매매손익의 몇 퍼센트인지를 먼저 본다. 이 값이 50%를 넘으면 비용 구조부터 고치고, 백테스트 리포트에 이 항목이 없으면 넣는다. 상위 1~2건을 빼도 플러스가 유지되는지 확인하기 전에는 어떤 설정값도 운영에 넣지 않는다. 목표 이익이 왕복 비용의 3배가 안 되는 전략은 설계 단계에서 접는다.
비용부터 계산했다면 시작하지도 않았을 실험 같지만, 그 산수가 내 계좌에서 어떻게 작동하는지는 직접 돌려 보기 전까지 실감하기 어려웠다.
다음 편에는 백테스트 하네스를 만들어 30가지가 넘는 매매법을 같은 조건에서 비교한 결과를 적었다.
이 글의 수치는 개인 자동매매 봇의 실거래 기록과 자체 백테스트에서 나온 것이고, 특정 종목이나 전략, 증권사의 성과를 보장하지 않는다. 레버리지 ETF는 변동성이 크고 오래 들고 있으면 기초지수와 수익률이 크게 달라질 수 있다.
참고한 자료: Barber, Lee, Liu, Odean, Do Individual Day Traders Make Money? (Taiwan, 1995~1999) 요약, 해외주식 수수료 비교 2026 (증권사별 이벤트 요율), 한국투자증권 수수료 안내